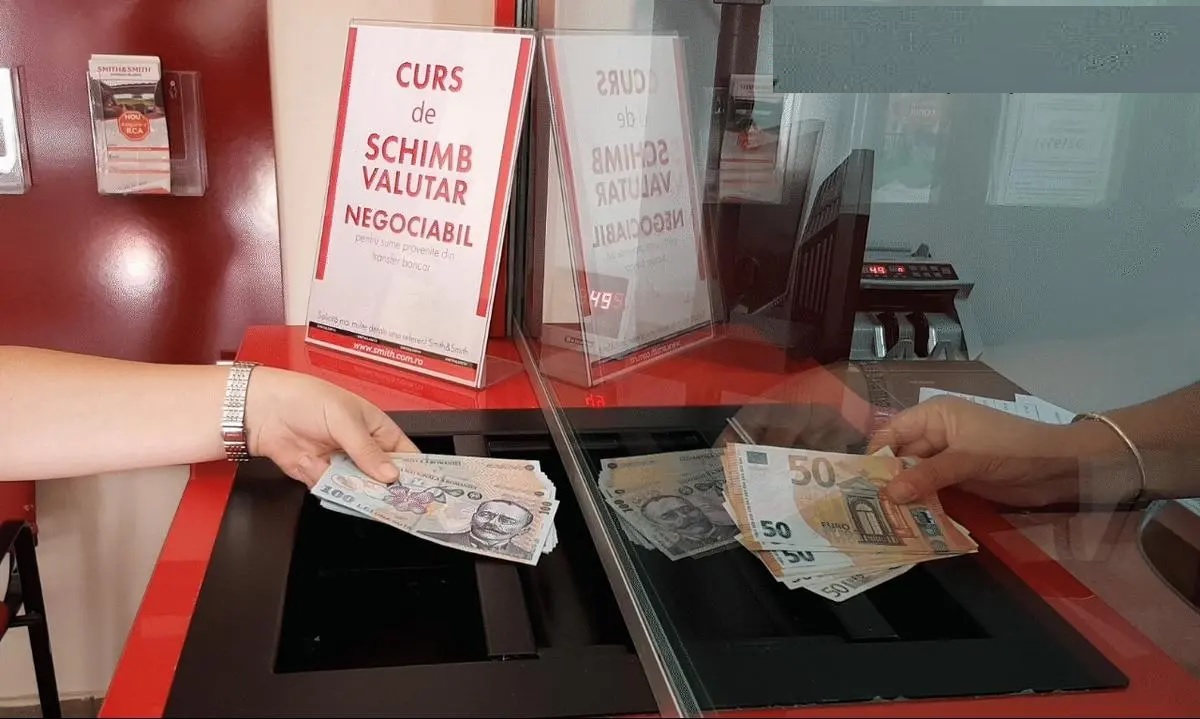
Locația aleasă pentru schimbul valutar poate influența semnificativ suma finală primită de un consumator. Deși operațiunea pare simplă, aeroporturile, hotelurile și anumite case de schimb aplică rate mult mai puțin avantajoase decât instituțiile bancare. Diferențele dintre cursul oficial și cel practicat de comercianți pot duce la pierderi financiare considerabile, în funcție de suma schimbată și de marja comercială aplicată de operatorul financiar.
În România, cursul publicat de Banca Națională a României reprezintă un reper important, însă acesta nu este obligatoriu pentru comercianți. Fiecare entitate, fie că este o hotel sau o casă de schimb, își stabilește propriul curs în funcție de cerere, ofertă și costuri. Consumatorii trebuie să urmărească cursul de cumpărare, prețul la care se primește valuta, cursul de vânzare și eventualele comisioane suplimentare care pot fi aplicate la tranzacție.
Pentru a înțelege impactul financiar, un exemplu ilustrativ arată că la schimbul a 1.000 de euro, pierderile pot fi masive. Dacă cursul de referință este de 5 lei pentru un euro, la o casă de schimb avantajoasă se pot primi 4.970 lei. În schimb, la un hotel suma scade la 4.850 lei, iar la un aeroport se poate ajunge la doar 4.750 lei. Astfel, alegerea unui aeroport poate costa un utilizator cu 250 de lei.
Operatorii din aeroporturi profită adesea de nevoia de numerar imediat după aterizare pentru a aplica marje mai mari. La fel și hotelurile sau casele de schimb din zonele turistice și de lângă gări pot oferi rate mai puțin competitive. Este esențial ca utilizatorii să nu fie păcăliți de afișajele de tipul „No commission”, deoarece costul poate fi deja inclus în diferența dintre cursul oficial și cel oferit de comerciant.
Pe lângă marja de curs, comisioanele separat de tranzacție pot crește costul real. Dacă pentru 1.000 de euro se aplică un comision de 2%, suma efectivă primită scade cu încă 100 de lei. În cazul utilizării cardului în străinătate, trebuie evitată conversia valutară dinamică (DCC). Este recomandat ca utilizatorii să aleagă plata în moneda locală, lăsând conversia la responsabilitatea băncii sau a furnizorului de card, pentru a evita ratele nefavorabile.
În sistemul financiar, monitorizarea indicilor de referință este esențială pentru gestionarea banilor. De exemplu, variațiile indicelui ROBOR sau deciziile de curs ale BNR influențează contextul economic general în care se desfășoară aceste tranzacții. Pentru a evita pierderile, consumatorii ar trebui să compare cursurile mai multor furnizori și să verifice întotdeauna suma netă pe care o vor primi înainte de a finaliza schimbul valutar.