

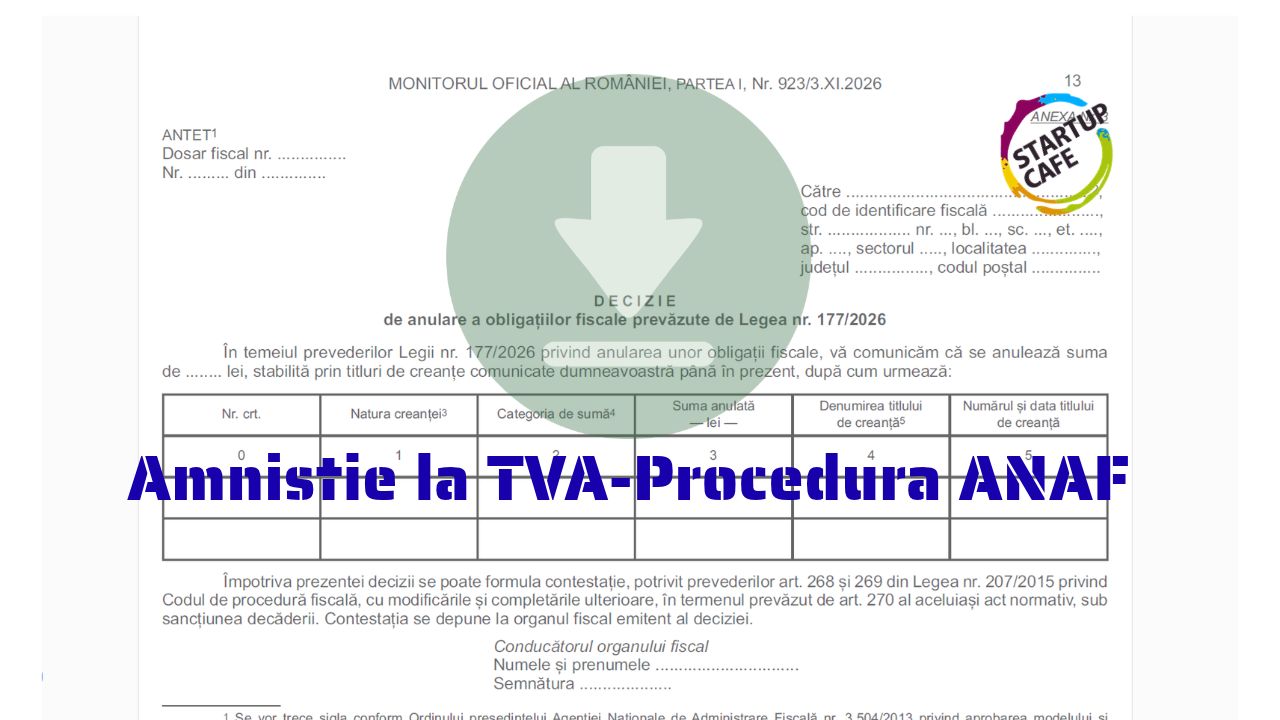
Președintele ANAF a emis ordinul 1512/2026, care a fost publicat marți, 3 noiembrie 2026, în Monitorul Oficial. Acest document oficial stabilește procedura de amnistiere fiscală destinată companiilor din România care au fost afectate de anularea codului de TVA. Măsura vizează firmele cărora autoritățile fiscale le-au impus plata retroactiv a impozitului pe valoarea adăugată pentru ultimii 5 ani, la care s-au adăugat și penalități de întârziere.
Documentul emis de autorități include în structura sa patru anexe procedurale specifice pentru gestionarea acestor cazuri. În plus, ordinul prevede existența a două anexe suplimentare care conțin formularul deciziei de anulare a obligațiilor de TVA și cererea de restituire. Conform reglementărilor, patronii companiilor afectate de aceste impuneri fiscale ar trebui să primească aceste documente direct de la ANAF, în baza prevederilor Legii 177/2026.
Deși procedura a fost oficializată, există îngrijorări privind acoperirea completă a problemelor ridicate de contribuabili. Avocata Alina Nica, din București, care a inițiat demersurile juridice ce au dus la implementarea acestei amnistii fiscale, a tras un semnal de alarmă. Aceasta a subliniat faptul că ordinul publicat de ANAF nu reușește să acopere toate punctele sensibile ale situației în care se află firmele vizate de decizia de anulare.
Procedura de amnistiere este o reacție legislativă la situațiile în care companiile au fost obligate să plătească sume considerabile de TVA pentru perioade trecute. Această măsură vizează eliminarea plăților retroactive și a dobânzilor acumulate în urma anulării codului de TVA. Companiile trebuie să urmeze pașii stabiliți prin anexe pentru a obține anularea obligațiilor și pentru a solicita restituirea sumelor care le-au fost cerute anterior de către Fiscul român.
Implementarea acestui ordin reprezintă un pas administrativ important pentru rezolvarea conflictelor dintre contribuabili și autoritatea fiscală. Prin utilizarea formularelor oficiale, companiile pot încerca să își recupereze drepturile financiare afectate de impuneri pe termen lung. Totuși, eficiența completă a procesului depinde de modul în care ANAF va aplica anexele procedurale și de modul în care vor fi procesate cererile de restituire depuse de patronii firmelor.
În cadrul sistemului fiscal românesc, gestionarea obligațiilor de TVA și a codurilor de înregistrare este un proces strict reglementat de legislația în vigoare. Deciziile privind anularea codului de TVA și impunerea taxelor retroactive pot genera impacturi financiare majore asupra lichidității companiilor. Această nouă procedură de amnistiere vine ca o soluție pentru a atenua presiunea economică asupra firmelor care au fost supuse unor plăților pe o perioadă de 5 ani.