

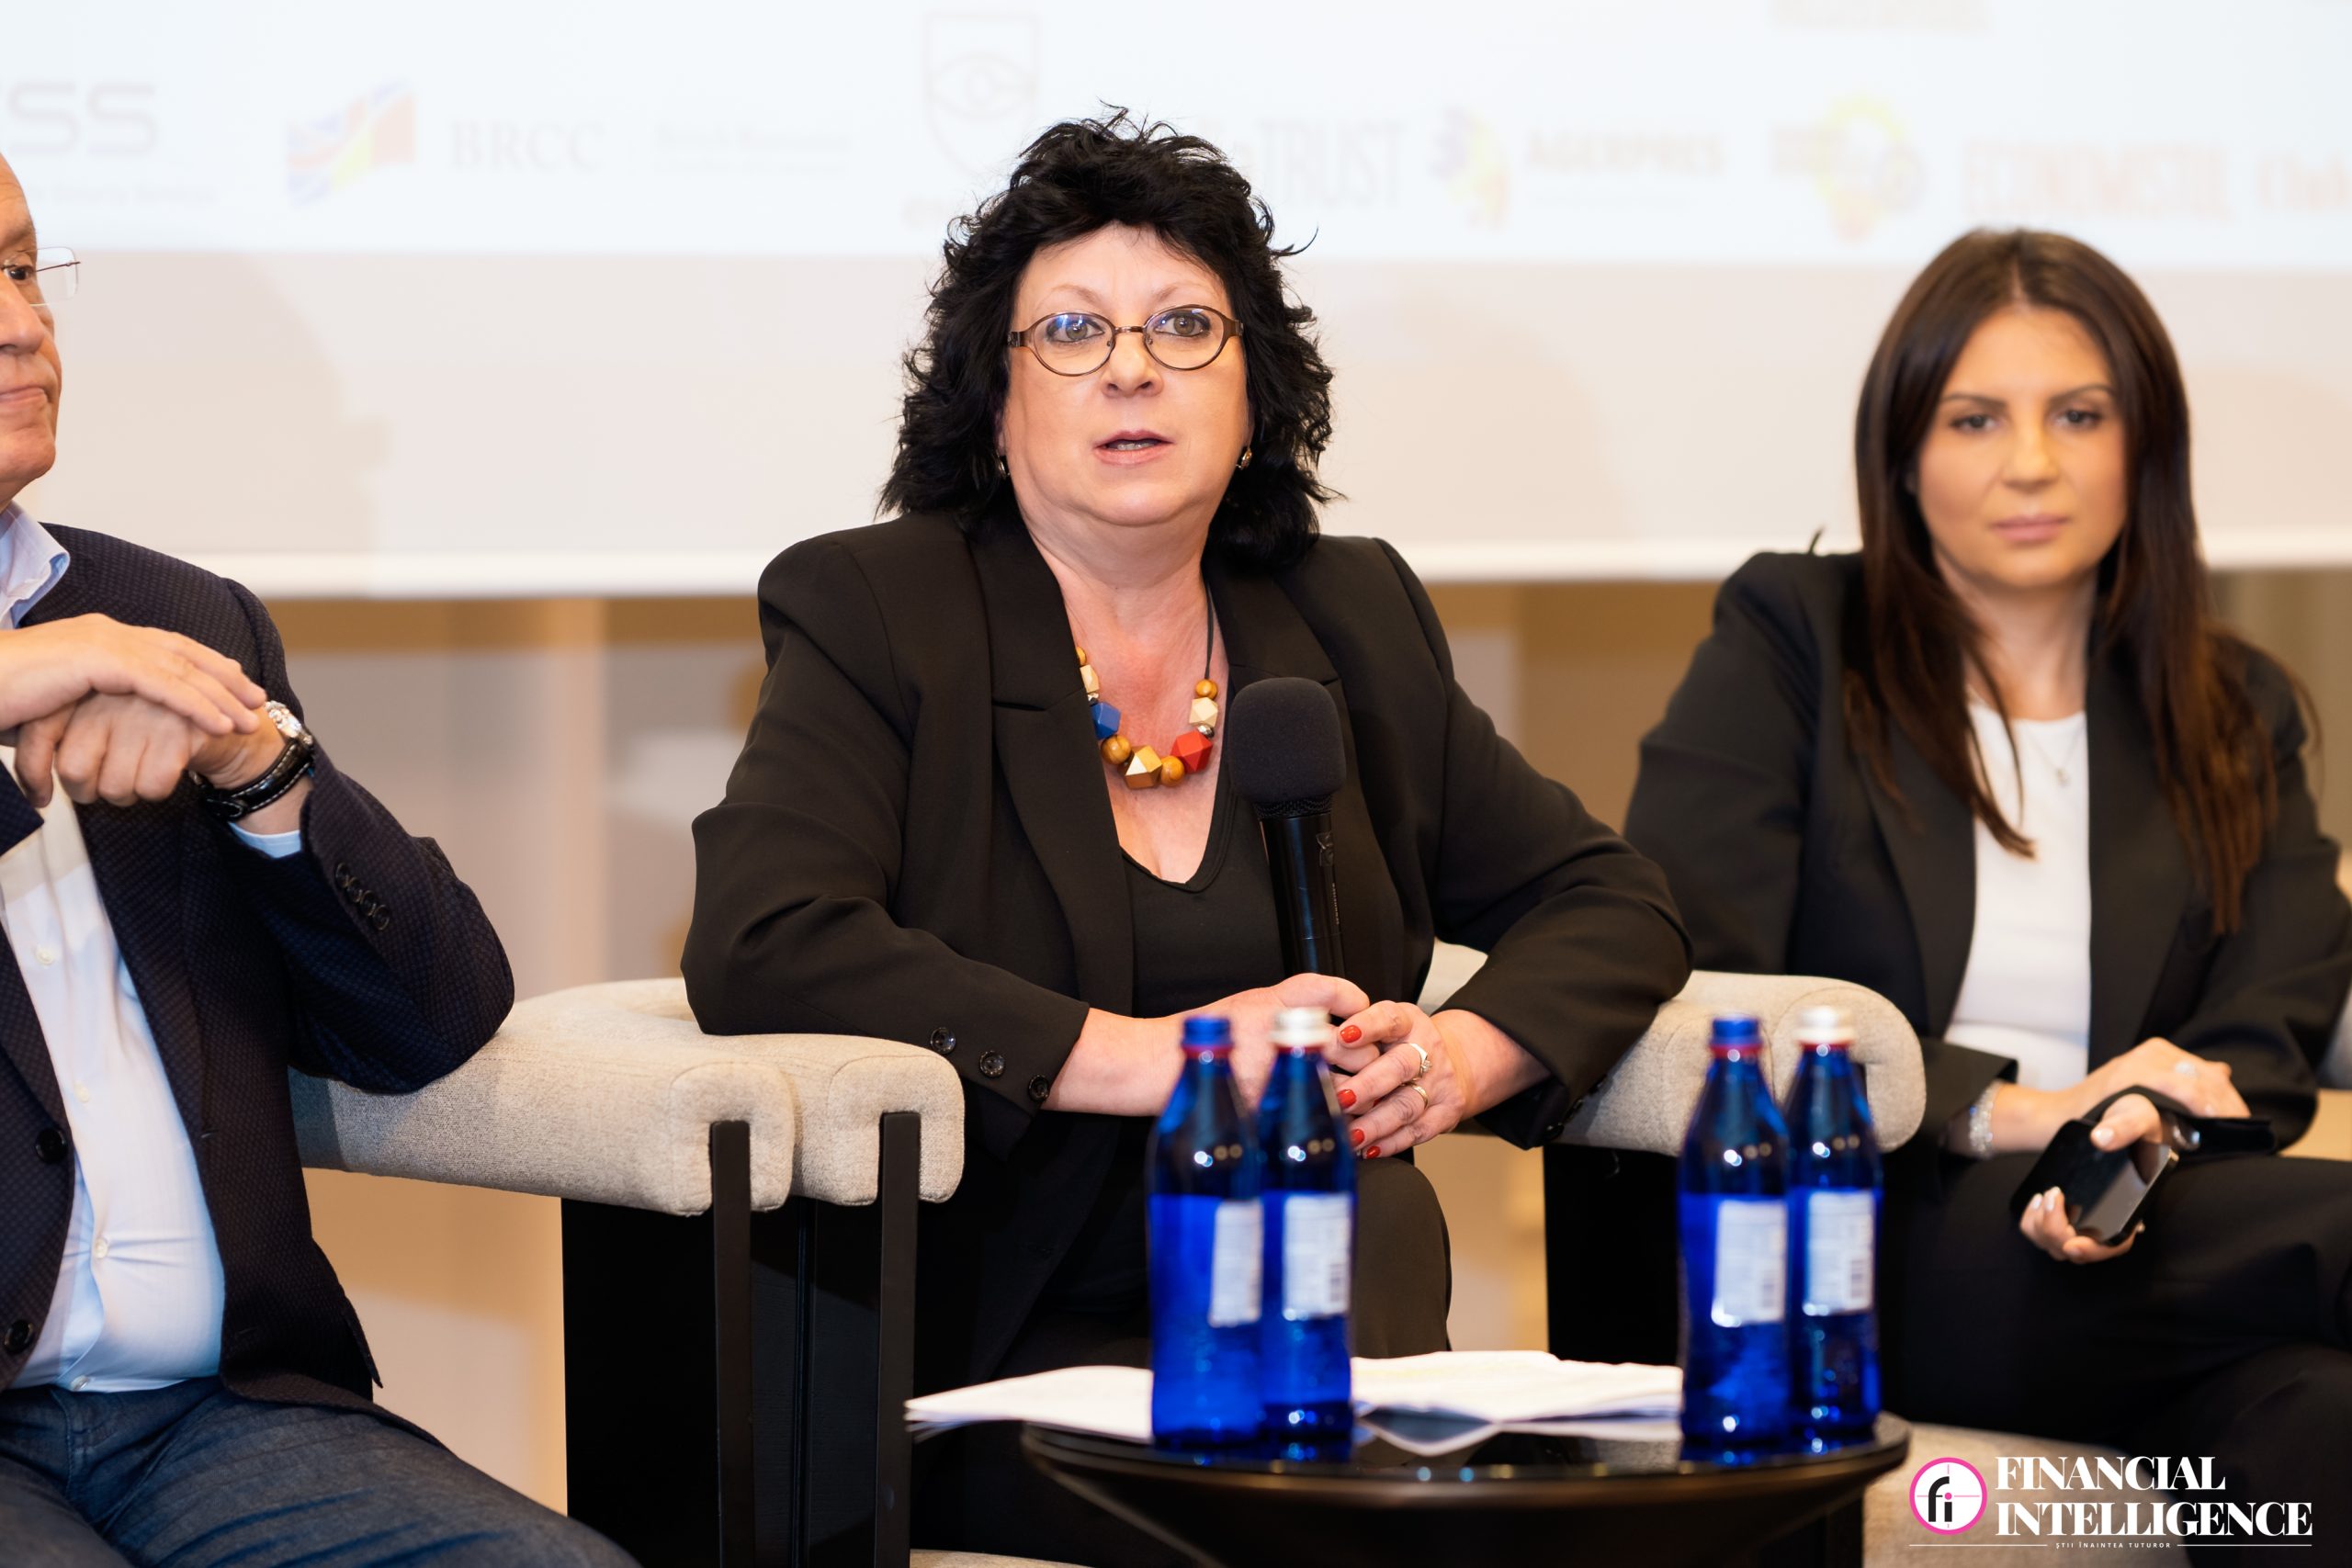
Autoritatea Națională pentru Protecția Consumatorilor (ANPC) intenționează să consolideze cooperarea cu instituțiile financiare prin adoptarea unei abordări proactive în activitatea de supraveghere. Angela Oprea, șef serviciu în cadrul Direcției Generale Control și Supraveghere Piață a ANPC, a anunțat la Banking Forum că instituția va realiza analize de risc înainte de desfășurarea controalelor tematice sau operative. Această schimbare de paradigmă vizează dezvoltarea unui dialog mai apropiat cu mediul de afaceri și cu asociațiile de consumatori.
Digitalizarea serviciilor financiare aduce beneficii precum plățile instant sau verificarea soldului, însă generează și riscuri semnificative. Angela Oprea a subliniat că băncile trebuie să asigure accesul la un operator uman, chiar și atunci când utilizează asistenți virtuali sau chatbot-uri. Deși sistemele virtuale pot răspunde la întrebări simple, ele nu pot înlocui intervenția unei persoane care să ofere ajutor real consumatorilor. Această măsură este considerată esențială pentru a nu exclude categoriile de clienți care au nevoie de suport personalizat.
O problemă majoră identificată de ANPC este complexitatea fraudelor digitale, care devin tot mai sofisticate și greu de detectat. Reprezentanta autorității a menționat că persoanele fraudate sunt adesea manipulate prin metode care le transformă în victime ale unor capcane complexe. Din acest motiv, Angela Oprea susține că responsabilitatea pentru aceste incidente nu ar trebui transferată automat și integral către consumatori. Instituțiile financiare trebuie să joace un rol activ în prevenirea acestor atacuri prin tehnologii avansate.
Pentru a combate eficient criminalitatea financiară, băncile sunt îndemnate să dezvolte mecanisme de monitorizare a comportamentelor neobișnuite din conturile clienților. Angela Oprea a propus implementarea unor canale de raportare mult mai sofisticate și posibilitatea de blocare automată a operațiunilor suspecte. Scopul acestor îmbunătățiri tehnologice este de a reduce numărul de fraude prin detectarea rapidă a tranzacțiilor care ies din tiparele normale de utilizare a serviciilor bancare.
Digitalizarea trebuie să țină cont de nevoile tuturor categoriilor de consumatori, inclusiv de persoanele vulnerabile din mediul rural. Acestea pot avea acces limitat la internet sau competențe digitale reduse, ceea ce impune menținerea unor modalități alternative de acces la servicii esențiale. Băncile trebuie să permită efectuarea plăților sau încasarea salariilor și pensiilor chiar și pentru cei care nu pot utiliza aplicațiile mobile sau platformele digitale de banking online.
Supravegherea pieței financiare și protecția consumatorilor reprezintă piloni esențiali pentru stabilitatea economică și încrederea populației în sistemul bancar. În contextul evoluției tehnologice rapide, autoritățile de reglementare și instituțiile financiare trebuie să colaboreze pentru a minimiza impactul riscurilor digitale. Menținerea unui echilibru între automatizarea proceselor și accesibilitatea serviciilor rămâne o provocare constantă pentru întregul sector financiar modern.