

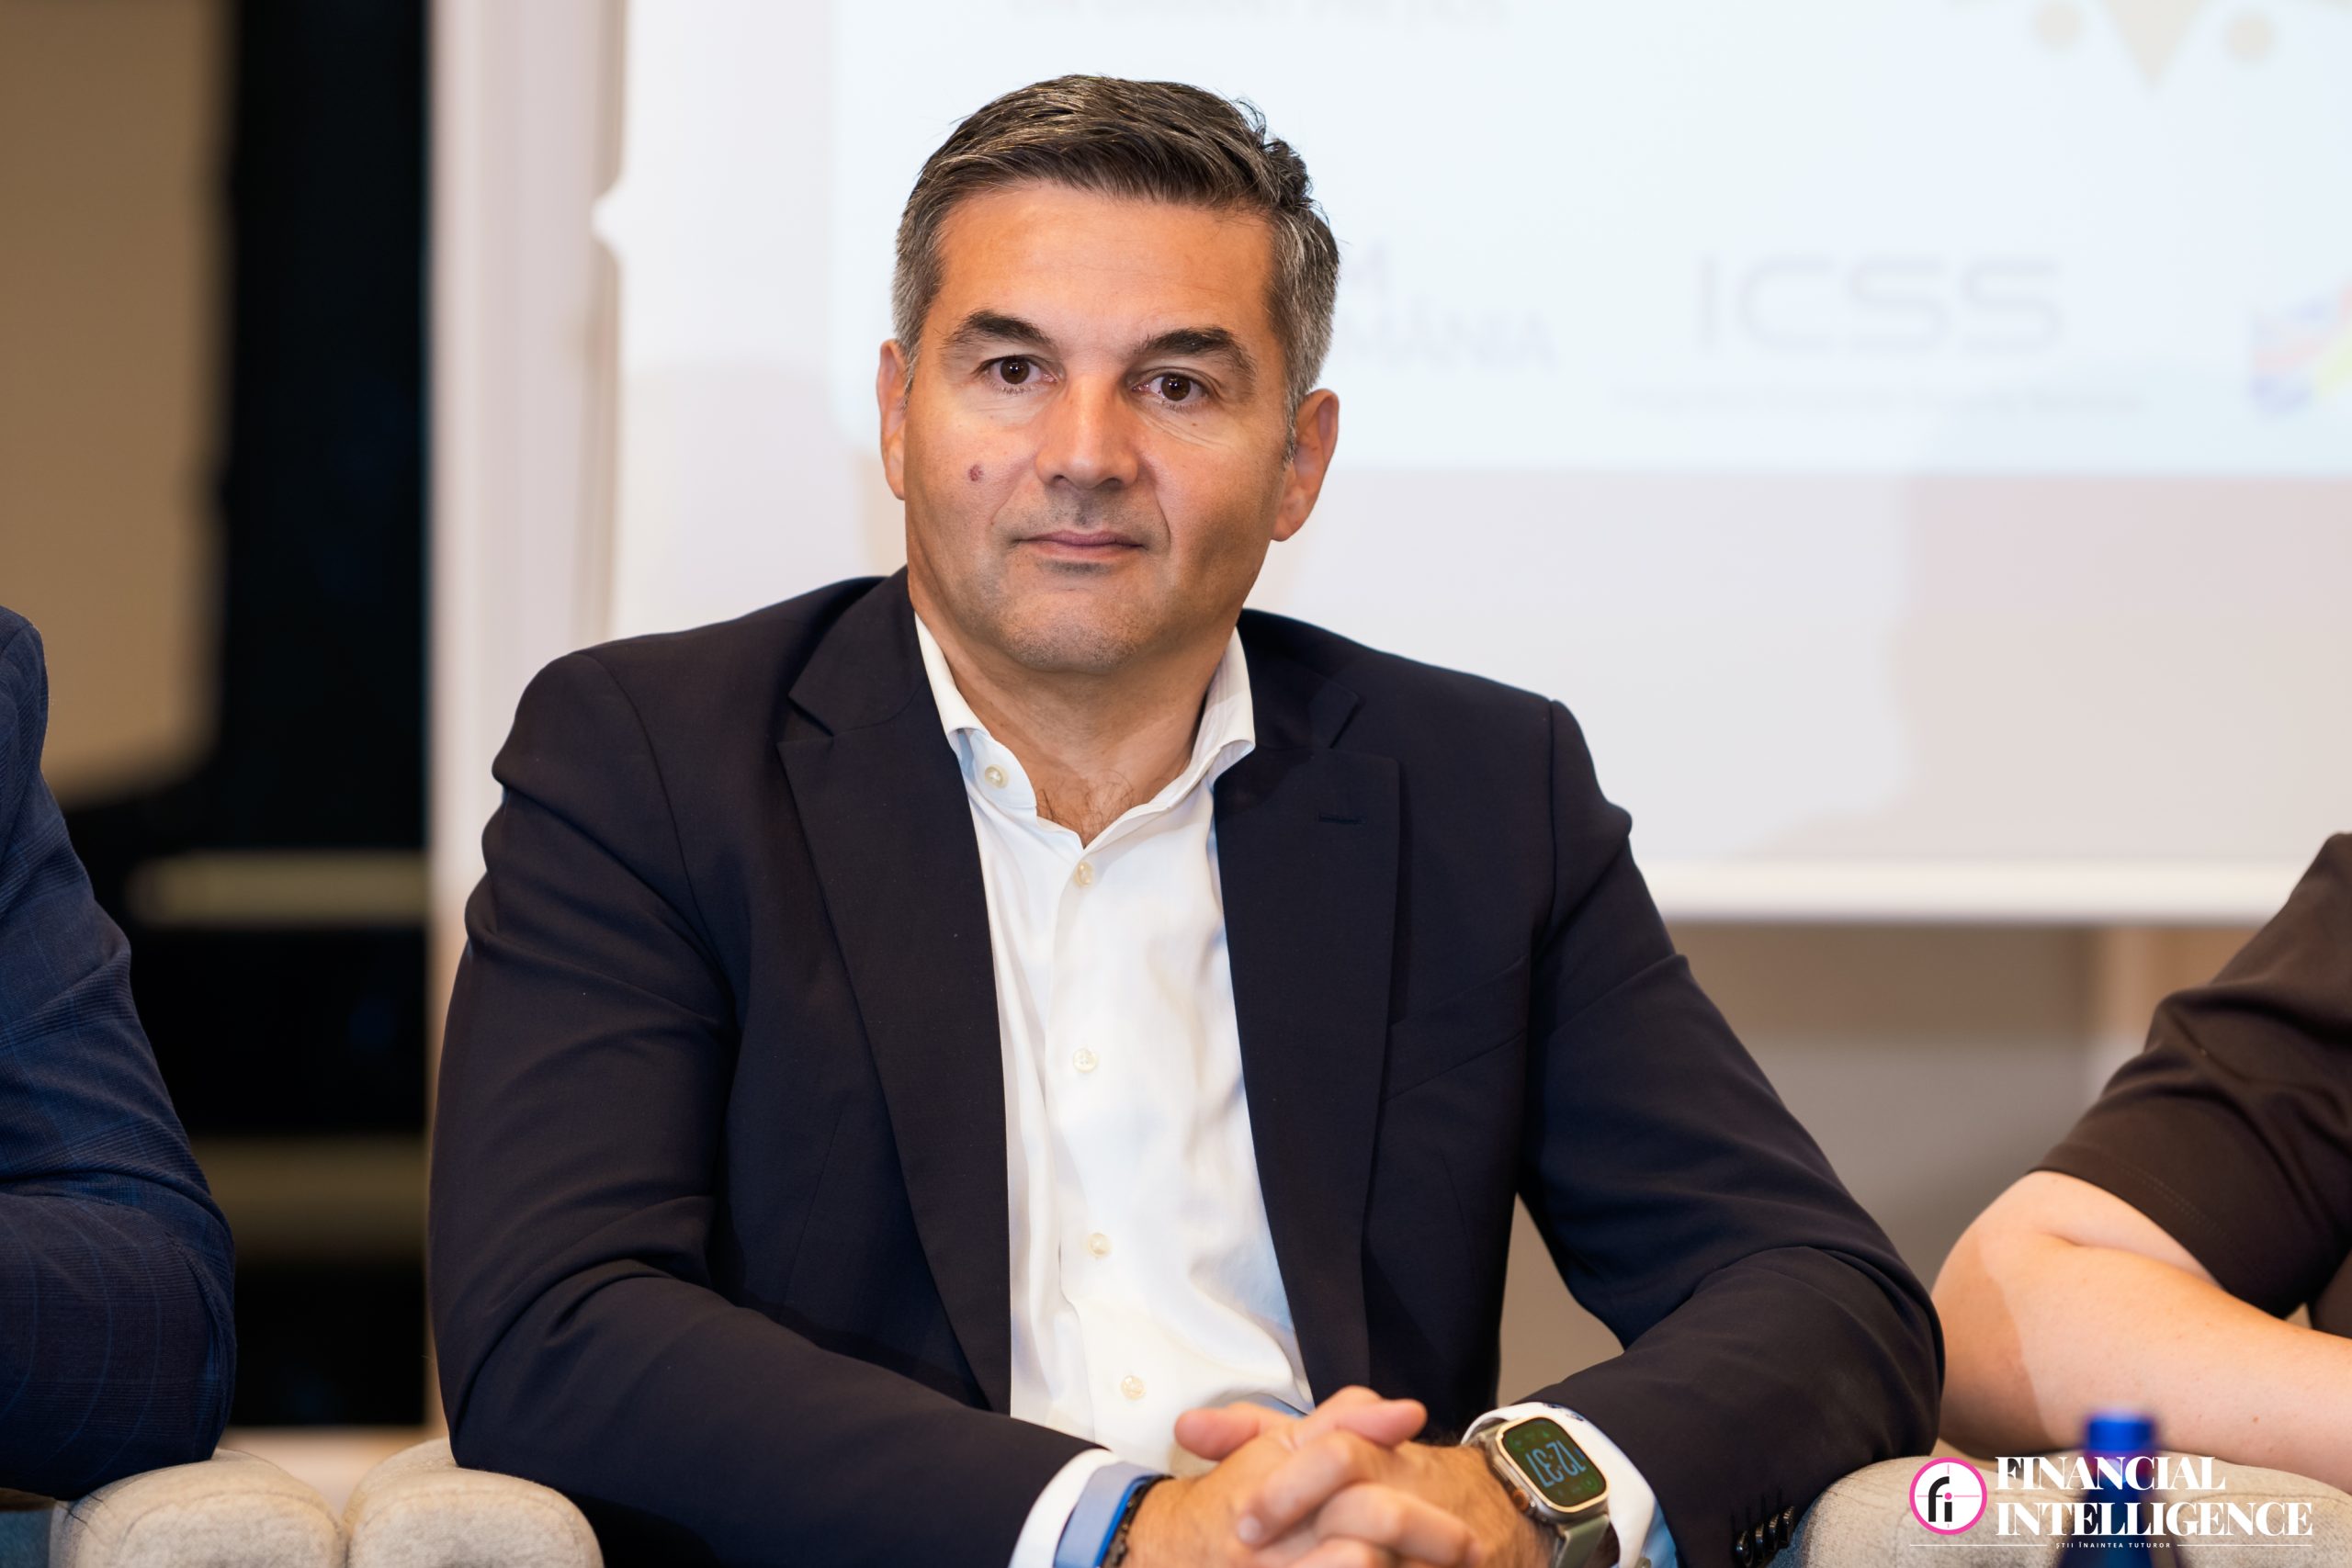
Dificultățile economice, care au afectat inițial companiile mici, încep să se manifeste și în rândul companiilor medii și mari, conform unei declarații făcute de Bogdan Pleșuvescu. Reprezentantul Băncii Transilvania a subliniat acest fenomen în cadrul evenimentului Banking Forum, organizat de Financial Intelligence pe 2 noiembrie, la București. Acesta a menționat că mediul economic este marcat de o perioadă de incertitudine reală, cauzată de contextul geopolitic, situația internă, fiscalitate sau reglementări.
Bogdan Pleșuvescu consideră că instituțiile financiare trebuie să își dezvolte competențele interne pentru a evalua corect perspectivele de redresare ale firmelor. Băncile au rolul de a decide unde merită alocat capital suplimentar pentru salvarea activităților economice, dar și de a identifica momentele în care falimentul este singura soluție viabilă. În acest proces, creditorii ar putea recupera creanțele doar prin valorificarea bunurilor companiei, ceea ce necesită o capacitate de discernământ sporită.
Responsabilitatea principală pentru restructurarea companiilor aflate în criza de lichiditate revine, de cele mai multe ori, băncii care au deja o relație de creditare cu acea entitate. Bogdan Pleșuvescu explică faptul că o companie care întâmpină probleme are șanse foarte mici să obțină finanțări de capital de lucru de la un alt creditor în perioada de redresare. Din acest motiv, finanțatorii actuali vor duce greul în zonele de restructurare și insolvență.
Un aspect crucial este direcționarea resurselor financiare către activitatea curentă, nu către plata datoriilor istorice. Bogdan Pleșuvescu menționează că există discuții cu practicienii în insolvență pentru a asigura că banii sunt folosiți pentru relansarea activității, astfel încât firma să poată genera profit și să își acopere ulterior obligațiile vechi. Acest lucru necesită o schimbare de mentalitate la nivelul tuturor creditorilor, al instanțelor și al antreprenorilor.
Pe lângă problemele de finanțare, Bogdan Pleșuvescu a semnalat deficitul de capital uman din România, accentuat de sporul natural negativ și de șomajul ridicat în rândul tinerilor sub 25 de ani. El a observat că tinerii cu aptitudini dezvoltate aleg să emigreze din lipsa oportunităților, provocând o pierdere de capital uman. Soluția propusă implică un parteneriat între stat și mediul privat pentru dezvoltarea competențelor profesionale ale noilor generații.
Sectorul bancar din România traversează o perioadă de transformări și ajustări strategice, reflectând dinamica economică generală. În timp ce unele instituții finalizează procese de consolidare prin achiziții, alți actori pun accent pe educația antreprenorială și pe susținerea rezilienței companiilor. Aceste mișcări de piață subliniază importanța stabilității financiare și a capacității de adaptare a sistemului bancar la noile provocări de creditare și management al riscurilor.