

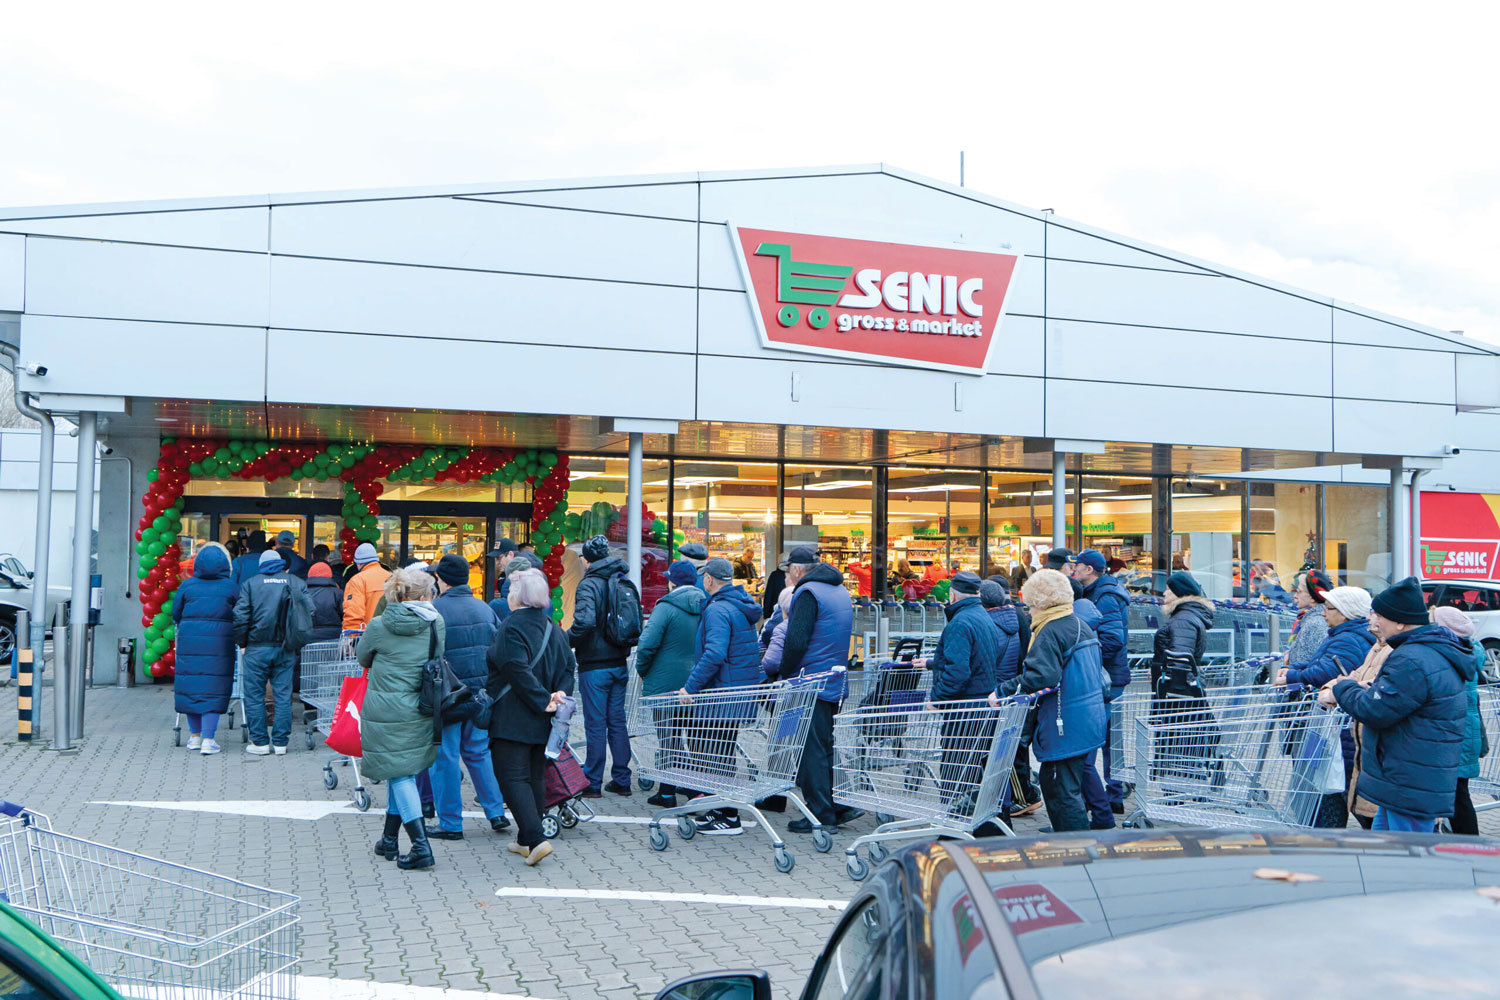
Piața comerțului alimentar din România este marcată de o diferențiere clară între marile lanțuri internaționale de hipermarketuri și rețelele de proprietate autohtonă. În timp ce marile grupuri străine se bazează pe aprovizionarea din fabrici externe sau partenere, companiile românești au adoptat o strategie diferită. Acestea au reușit să reziste și să își extindă activitatea prin utilizarea unui model de business integrat, care combină direct procesul de producție cu cel de comerț.
Analiza sectorului relevă faptul că niciunul dintre cei mai mari zece comercianți locali nu deține fabrici proprii în România. Aceste entități, care împreună controlează aproximativ 70% din cheltuielile românilor pentru bunuri de larg consum (FMCG), funcționează exclusiv ca distribuitori. Singura excepție la nivel global este grupul Schwarz, proprietarul Lidl, Kaufland și La Cocoș, care are unități de producție în Germania și Marea Britanie, dar nu în România.
Pe de altă parte, jucători românești precum SENIC, Annabella, Unicarm, Diana, Amigo, împreună cu Elan Trio, sau Home Garden Supermarket, folosesc avantajul producției interne. Aceste afaceri antreprenoriale operează într-un mediu dominat de grupuri internaționale cu cifre de afaceri de miliarde sau zeci de miliarde de lei. Totuși, rețelele locale au reușit să își consolideze poziția prin controlul lanțului de aprovizionare, de la fabrică până în raftul magazinului.
Dimensiunea financiară a acestor companii românești este semnificativă, deși mult mai mică decât a gigantilor străini. Încasările anuale ale fiecărei rețele menționate variază de la aproximativ 100 de milioane de lei până la peste 750 de milioane de lei. Această structură permite fiecărei entități să își gestioneze propriile fluxuri de distribuție și producție, oferind o stabilitate necesară într-un segment de piață extrem de concurențial.
Modelul de integrare verticală, prin care o companie controlează atât producția, cât și vânzarea produselor, este o strategie clasică de protejare a marjelor de profit. În sectorul retailului alimentar, acest lucru înseamnă că producătorii locali pot influența mai direct prețurile și disponibilitatea produselor. Astfel, companiile autohtone își creează un avantaj competitiv care le permite să rămână relevante în fața marilor lanțuri de supermarketuri care depind de furnizori externi.
Sectorul bunurilor de larg consum (FMCG) reprezintă unul dintre pilonii principali ai consumului intern, influențând direct puterea de cumpărare a cetățenilor. Evoluția prețurilor la alimente este un indicator economic critic, deoarece impactul direct asupra bugetului familiilor este imediat. În acest context, capacitatea companiilor de a integra producția cu comerțul devine un factor determinant pentru rezistența economică a afacerilor locale.