

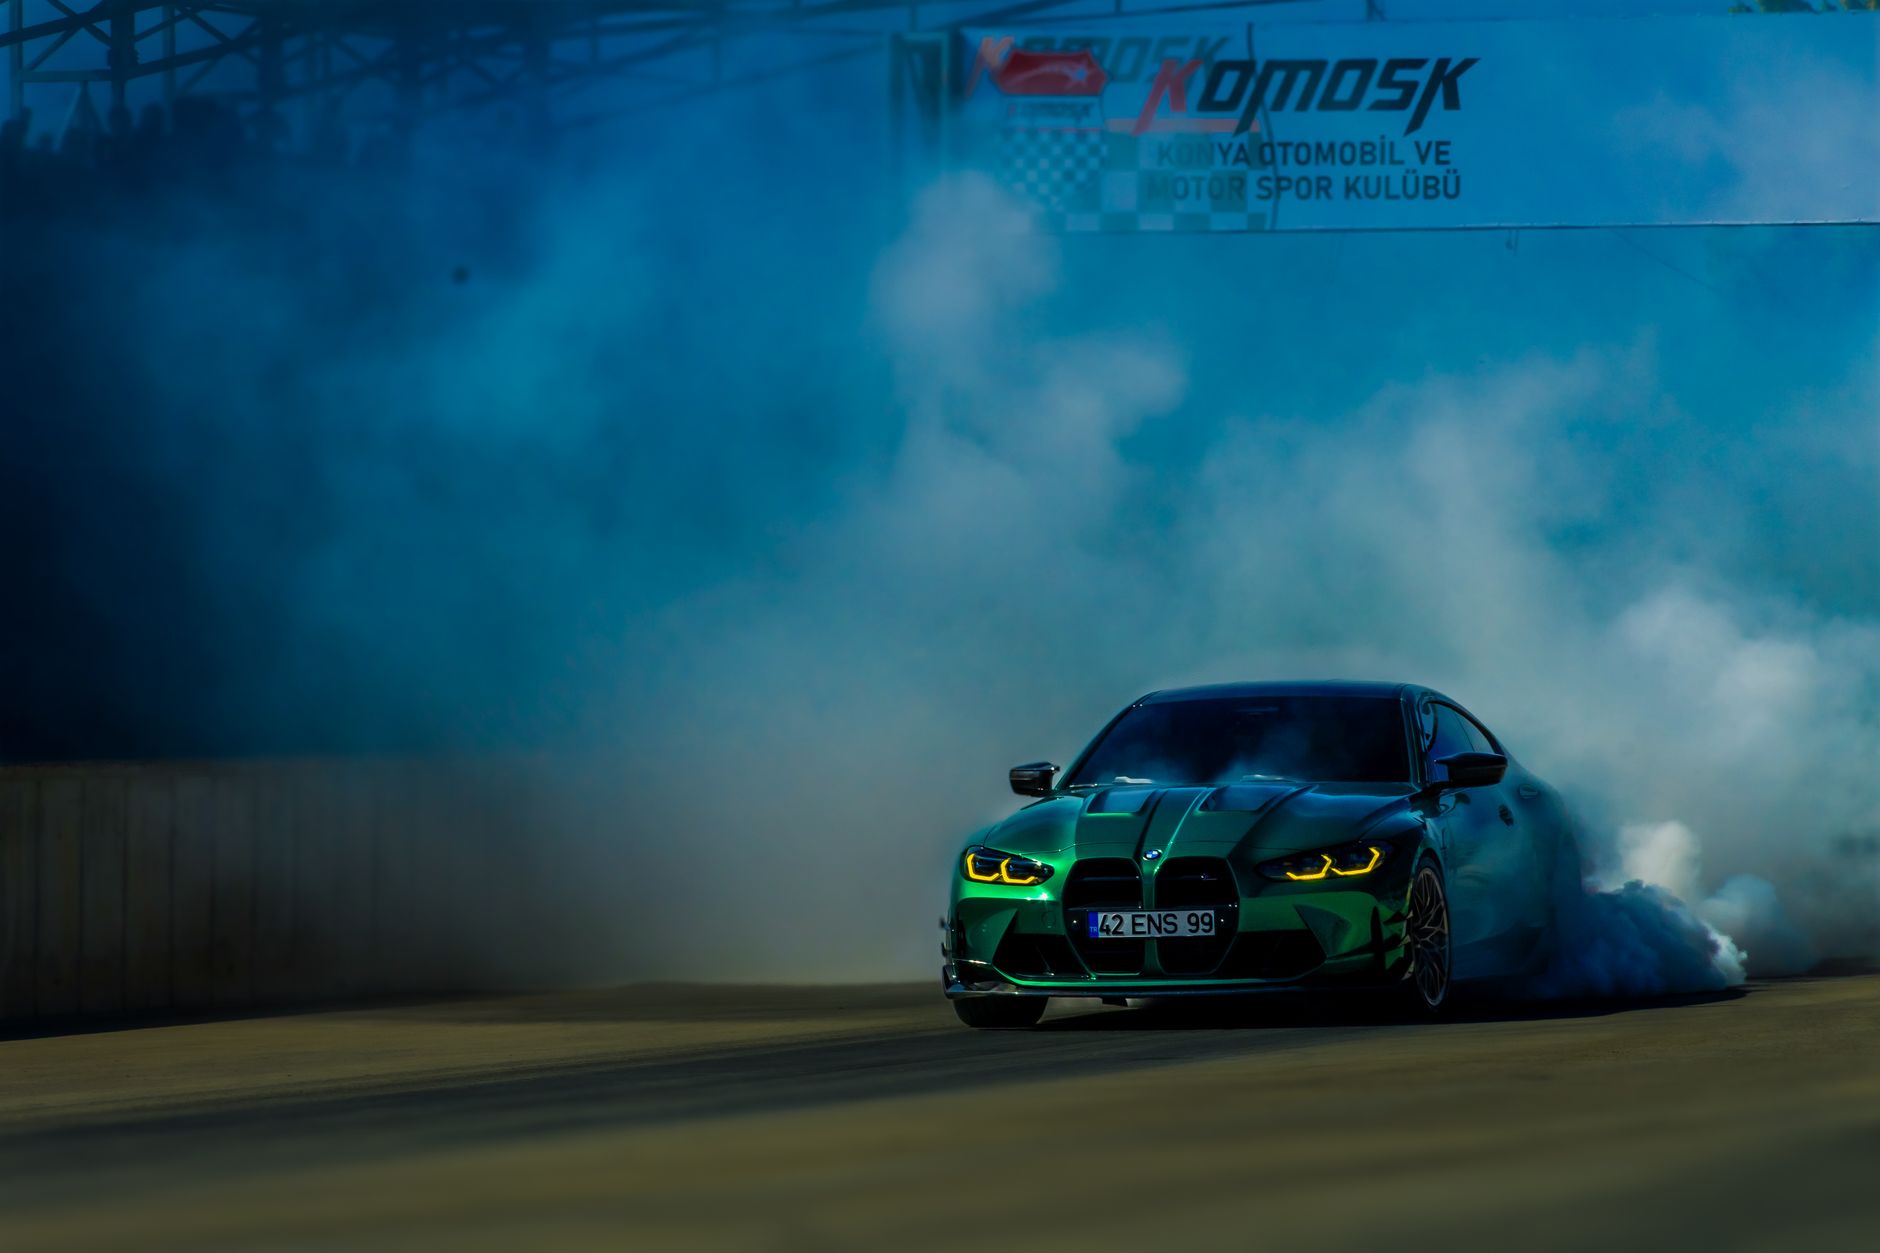
Un grup de parlamentari propune modificarea legislației privind aplicarea taxei de lux pentru a exclude autoturismele utilizate exclusiv în competiții sportive. În prezent, această taxă este impusă tuturor vehiculelor a căror valoare depășește pragul de 375.000 de lei. Inițiatorii proiectului argumentează că, deși prețul acestor mașini poate depăși limita stabilită, acesta nu reflectă un caracter de lux, ci este determinat de cerințele tehnice și de siguranță impuse de Federația Internațională de Automobilism (FIA).
Pentru ca aceste autoturisme să poată beneficia de scutirea propusă, vor fi impuse condiții stricte de documentare. Vehiculele trebuie să fie omologate oficial în acest scop de către federația sportivă de specialitate. În plus, destinația de utilizare pentru competiții sportive trebuie să fie înscrisă în mod explicit pe cartea de identitate a mașinii, asigurând astfel verificarea legalității scutirii.
Analiza impactului asupra bugetului de stat indică faptul că această măsură ar avea un efect nesemnificativ asupra veniturilor publice. Categoria de vehicule vizată este foarte restrânsă, cuprinzând un lot de aproximativ 50-60 de autovehicule la nivel național. Sumele colectate în prezent prin aplicarea taxei asupra acestui număr limitat de mașini reprezintă doar o fracțiune infimă din veniturile totale generate de întreaga categorie de autoturisme de lux.
Susținătorii legii susțin că eliminarea taxei ar putea genera un câștig net pentru bugetul consolidat prin stimularea activităților economice conexe sportului cu motor. Aceste sectoare includ turismul, serviciile de cazare, alimentația publică, serviciile tehnice și organizarea de evenimente. Aceste activități generează venituri prin TVA, impozite pe venit și contribuții sociale care sunt semnificativ mai mari decât taxa de lux percepută în prezent.
Există temeri că menținerea taxei actuale ar putea duce la dispariția definitivă a competițiilor auto și a lanțului economic aferent. Un exemplu menționat în expunerea de motive este evenimentul Tess Rally Brașov, care nu se va mai organiza după 47 de ani de istorie neîntreruptă. Parlamentarii consideră că protejarea acestui sector este esențială pentru menținerea activității economice din domeniul sportului cu motor.
Taxa de lux aplicată în România vizează proprietarii de vehicule scumpe, având ca scop colectarea unor venituri suplimentare din partea consumatorilor cu un nivel ridicat de venituri. Această formă de impozitare este aplicată pe baza valorii de achiziție a mașinii, depășind pragul de 375.000 de lei, într-un context în care legislația fiscală urmărește echilibrarea contribuțiilor în funcție de capacitatea financiară a posesorilor de bunuri de lux.