

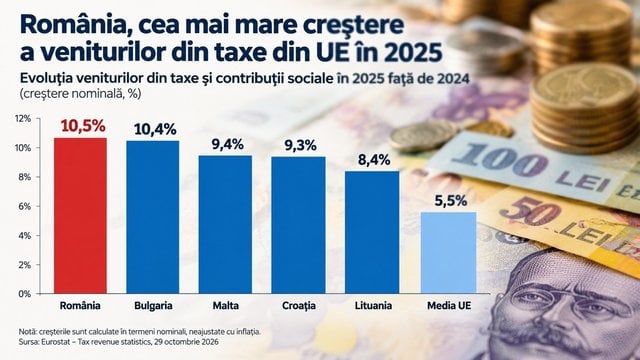
România a înregistrat cea mai mare creștere procentuală a veniturilor din taxe și contribuții sociale în cadrul Uniunii Europene în anul 2025, cu un avans de 10,5%. Această evoluție a fost înregistrată în toate cele 27 de state membre, însă performanța românească a depășit restul țărilor europene. Pe locul al doilea se află Bulgaria, cu o creștere de 10,4%, urmată de Malta, Croația și Lituania, care au înregistrat creșteri de 9,4%, respectiv 9,3% și 8,4%.
La nivelul întregii Uniuni Europene, veniturile totale din taxe și contribuții sociale au crescut cu 401 miliarde de euro, ajungând la un total de 7.686 de miliarde de euro în 2025. Aceste cifre, furnizate de Eurostat, sunt calculate în termeni nominali, fără ajustarea cu inflația, ceea ce înseamnă că evoluția nu reflectă exclusiv o îmbunătățire a colectării. Factorii care influențează aceste venituri includ activitatea economică, rata inflației, precum și modificările legislației fiscale sau ale cotelor de impozitare aplicate.
În ciuda avansului nominal, România rămâne penultima în Uniunea Europeană dacă raportăm veniturile fiscale la dimensiunea economiei. În 2025, veniturile fiscale românești au reprezentat 29,3% din PIB, o creștere față de 28,7% în 2024, însă media europeană a urcat la 40,7%. Singurul stat membru cu un indicator mai mic este Irlanda, cu 22,7% din PIB, însă aceasta este considerată un caz particular din cauza impactului multinaționalelor asupra economiei sale. Diferența dintre România și media UE este de 11,4 puncte procentuale.
Structura veniturilor fiscale românești prezintă decalaje semnificative față de media europeană, în special la capitolul impozite directe. România înregistrează cele mai mici venituri din impozitele curente pe venit, profit și avere, cu un nivel de 6,4% din PIB, comparativ cu media europeană de 13,2%. În schimb, la taxele pe producție și importuri, care includ TVA și accizele, decalajul este mai mic, România obținând 11,2% din PIB, față de media de 12,9% a Uniunii Europene.
Creșterea veniturilor din 2025 este legată de două pachete de modificări fiscale implementate de Guvern. Prima etapă, aplicată la 1 ianuarie, a inclus eliminarea facilităților pentru IT, construcții și agricultură, creșterea impozitului pe dividende la 10% și reducerea plafonului pentru microîntreprinderi la 250.000 de euro. A doua etapă, din 1 august, a adus creșterea cotei standard de TVA de la 19% la 21%, majorarea accizelor la carburanți și alcool, precum și introducerea contribuției de sănătate de 10% pentru pensionarii cu venituri peste 3.000 de lei.
Monitorizarea indicatorilor macroeconomici precum raportul dintre veniturile fiscale și PIB este esențială pentru stabilitatea bugetară a unui stat. În contextul european, variațiile acestor procente reflectă atât politicile interne de impozitare, cât și dinamica economică generală a zonei. Deși creșterea nominală de 10,5% este remarcabilă, impactul real al măsurilor fiscale este influențat constant de fluctuațiile inflației și de nivelul de activitate economică raportat de instituțiile oficiale.